Stand: September 2026. Dieser Beitrag ersetzt keine Steuerberatung – kläre Details zu deinem konkreten Fall mit deinem Steuerberater oder deiner Berufsgenossenschaft.
Ein Nachunternehmer liefert eine Rechnung, du überweist – und erst bei der nächsten Betriebsprüfung stellt sich heraus, dass eine Freistellungsbescheinigung fehlte oder längst abgelaufen war. Dann geht es nicht mehr um Verwaltungskram, sondern um Geld: Als Auftraggeber haftest du in mehreren Konstellationen für Versäumnisse deines Nachunternehmers, wenn du die passenden Nachweise nicht eingeholt und geprüft hast.
Dieser Beitrag zeigt, welche Unterlagen du von Nachunternehmern brauchst, warum die Freistellungsbescheinigung nach § 48b EStG das wichtigste Dokument ist, was bei einer Zollprüfung zählt – und wie du den Überblick behältst, ohne eine eigene Excel-Tabelle mit Ablaufdaten zu pflegen.
Warum Nachunternehmer-Nachweise kein Verwaltungskram sind
Rechtskonformität und Haftungsminimierung
Beauftragst du einen Nachunternehmer mit einer Bauleistung, kannst du für dessen Versäumnisse mithaften – auch wenn du selbst nichts falsch gemacht hast. Zwei Beispiele: Nach § 14 AEntG haftest du wie ein Bürge dafür, dass dein Nachunternehmer (und dessen eigene Nachunternehmer) den Mindestlohn zahlt. Und nach § 28e Abs. 3a SGB IV haftest du für nicht abgeführte Sozialversicherungsbeiträge deines Nachunternehmers, wenn du nicht nachweisen kannst, dass du sorgfältig geprüft hast. Genau das ist der Zweck von SOKA-BAU-Unbedenklichkeitsbescheinigung und Freistellungsbescheinigung: Sie belegen, dass du deiner Prüfpflicht nachgekommen bist.
Qualifikationen und Arbeitsschutz
Fehlen deinem Nachunternehmer die Fachzertifikate für eine bestimmte Installation, drohen dir Mängelrügen – unabhängig davon, wer die Arbeit tatsächlich ausgeführt hat. Meisterbriefe, Fachzertifikate, Teilnahmebestätigungen an Sicherheitsschulungen und Nachweise zur persönlichen Schutzausrüstung solltest du deshalb genauso dokumentieren wie die steuerlichen Nachweise.
Mindestlohnnachweise
Weil du für den Mindestlohn deines Nachunternehmers mithaftest (siehe oben), gehört eine schriftliche Verpflichtungserklärung zum Mindestlohn in jeden Nachunternehmervertrag – im Idealfall ergänzt um stichprobenartige Nachweise, dass tatsächlich ausgezahlt wird.
Das wichtigste Dokument: Freistellungsbescheinigung nach § 48b EStG
Die Bauabzugsteuer betrifft praktisch jede Zusammenarbeit mit einem Nachunternehmer, der eine Bauleistung im Inland erbringt – auch ausländische Betriebe. Die wichtigsten Punkte:
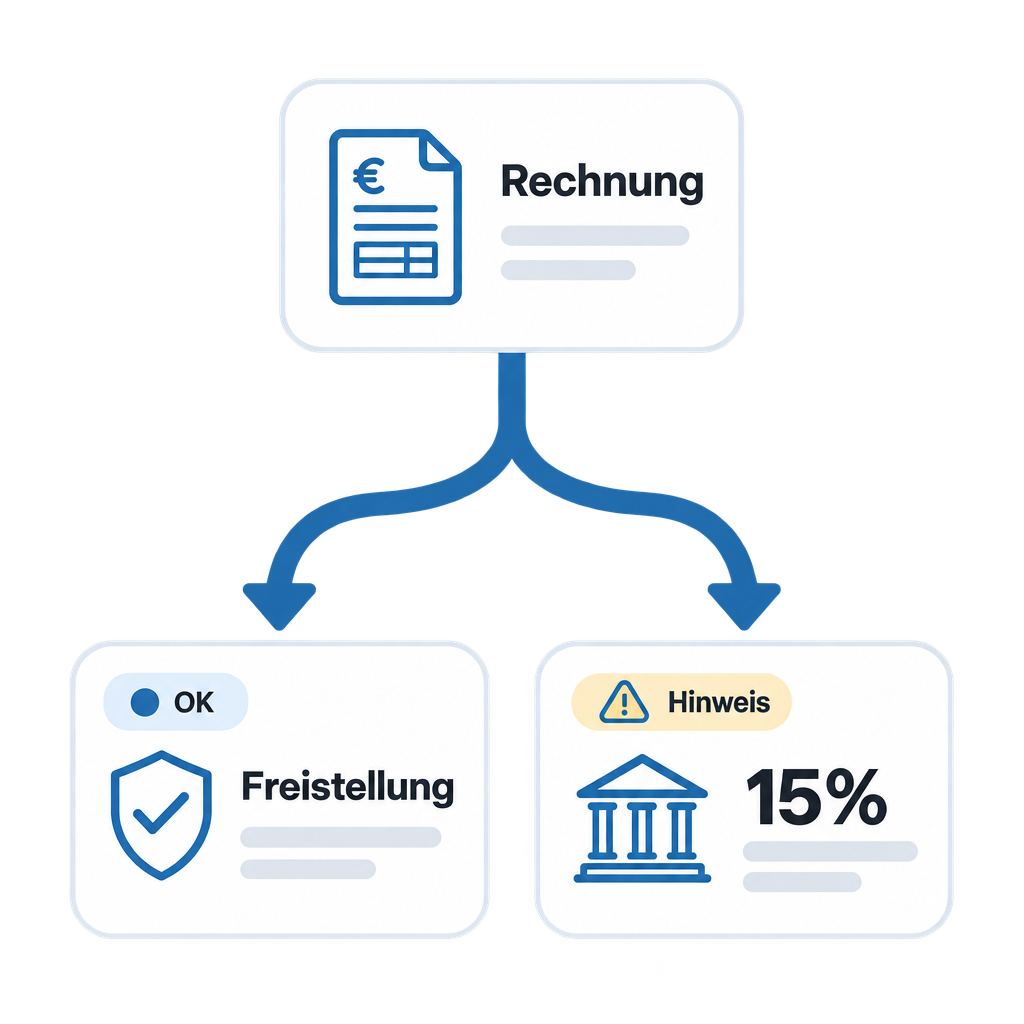
- 15 % vom Bruttobetrag: Ohne gültige Freistellungsbescheinigung musst du 15 % der Rechnungssumme inklusive Umsatzsteuer einbehalten und an das Finanzamt deines Nachunternehmers abführen – nicht 15 % vom Nettobetrag, wie oft kolportiert wird (§ 48 Abs. 3 EStG). Es gibt eine Bagatellgrenze: Erbringt ein Auftraggeber im laufenden Kalenderjahr insgesamt nicht mehr als 5.000 € an Bauleistungen (15.000 € für Vermieter mit maximal zwei Wohnungen), entfällt die Abzugspflicht.
- Haftung bei Unterlassung: Behältst du die Steuer nicht ein, obwohl keine gültige Freistellungsbescheinigung vorlag, haftest du für den entgangenen Betrag – zusätzlich zu dem, was du bereits an deinen Nachunternehmer gezahlt hast.
- Gültigkeit prüfen, nicht nur vorlegen lassen: Eine Freistellungsbescheinigung hat ein Ausstellungs- und häufig ein Ablaufdatum. Das Bundeszentralamt für Steuern bietet ein Online-Bestätigungsverfahren, mit dem sich der aktuelle Status anhand von Steuernummer und Namen prüfen lässt.
- Aufbewahrung: Die Freistellungsbescheinigung teilt in der Regel die Aufbewahrungsfrist der Rechnung, auf die sie sich bezieht – aktuell 8 Jahre, seit die Fristen für Buchungsbelege 2024 verkürzt wurden. Sie muss bei einer Steuerprüfung jederzeit vorgelegt werden können.
- Auswirkung auf die Liquidität: Der Einbehalt trifft die Liquidität deines Nachunternehmers, nicht deine eigene – ein Grund mehr, warum gerade kleinere und ausländische Nachunternehmer ein Interesse daran haben, dir eine gültige Bescheinigung frühzeitig vorzulegen.
Welche Nachweise die Zollprüfung (FKS) sehen will
Die Finanzkontrolle Schwarzarbeit (FKS) des Zolls kann unangekündigt auf jeder Baustelle erscheinen und prüft dort in erster Linie, ob die eingesetzten Arbeitskräfte legal beschäftigt und ordnungsgemäß angemeldet sind. Diese Unterlagen solltest du von jedem Nachunternehmer vorliegen haben, bevor dessen Team anrückt:
- Personalausweise oder Reisepässe der auf der Baustelle eingesetzten Mitarbeiter
- Arbeitsverträge bzw. Beschäftigungsnachweise, idealerweise direkt vom Nachunternehmer bereitgestellt
- Lohnabrechnungen bzw. mindestens eine schriftliche Bestätigung der Mindestlohnzahlung durch die Geschäftsführung, besser monatliche Einzelnachweise plus geleistete Arbeitsstunden
- Sozialversicherungsnachweise bzw. Meldebescheinigungen zur Sozialversicherung
- Freistellungsbescheinigung zur Bauabzugsteuer
- Unbedenklichkeitsbescheinigung der Krankenkasse
- A1-Bescheinigungen für jeden entsandten Mitarbeiter aus dem EU-Ausland
Für den Ernstfall gilt: Sei vorbereitet, nicht überrascht. Ein fester Ansprechpartner auf der Baustelle, der die Unterlagen kennt und den Prüfern zur Verfügung steht, verkürzt eine Prüfung erheblich. Informiere deinen Nachunternehmer möglichst frühzeitig über eine angekündigte Prüfung und bitte ihn, seine Unterlagen vorab zu aktualisieren. Und halte nach der Prüfung fest, was gut lief und was nicht – die nächste Kontrolle kommt bestimmt.
Nachweise im Überblick: Rechtsgrundlage, Gültigkeit und Folgen
| Nachweis | Rechtsgrundlage | Typische Gültigkeit | Folge bei Fehlen/Ablauf |
|---|---|---|---|
| Freistellungsbescheinigung | § 48b EStG | bis zu 3 Jahre | 15 % Bauabzugsteuer-Einbehalt |
| SOKA-BAU-Unbedenklichkeit | Sozialkassenverfahren Baugewerbe (VTV) | wenige Monate | Haftungsrisiko für Sozialkassenbeiträge |
| Unbedenklichkeit Berufsgenossenschaft | Nachweis Unfallversicherung | wenige Monate | Indiz für Schwarzarbeit |
| Gewerbeanmeldung / Handwerksrolle | GewO, HwO | dauerhaft | Indiz für unzulässige Tätigkeit |
| Betriebshaftpflicht-Nachweis | vertragliche Vorgabe | jährlich | kein Versicherungsschutz bei Schäden |
| A1-Bescheinigung | Art. 12 VO (EG) 883/2004 | je Einsatz | Bußgeld, Nachforderung Sozialabgaben |
| Mindestlohn-Verpflichtungserklärung | MiLoG, § 14 AEntG | dauerhaft | Generalunternehmerhaftung |
So behältst du den Überblick, ohne eine Excel-Tabelle zu pflegen
Am einfachsten ist es, Gewerbeanmeldung, Versicherungsnachweis und Freistellungsbescheinigung schon vor dem ersten Auftrag anzufordern – die meisten Nachunternehmer haben diese Unterlagen ohnehin griffbereit, weil sie regelmäßig danach gefragt werden. Der eigentliche Aufwand entsteht erst danach: Nachweise laufen unterschiedlich schnell ab, und ohne festen Prozess bleibt die Kontrolle an einer Person hängen, die sich zufällig noch an den nächsten Ablauftermin erinnert.
Im Nachunternehmer-Modul von WOODPLAN bekommt jeder Nachweis ein Gültigkeitsdatum, und eine Ampel warnt 30 Tage vor Ablauf – direkt auf der Nachunternehmer-Liste, nicht versteckt in einem PDF-Ordner. Fehlt beim Freigeben einer Eingangsrechnung eine gültige Freistellungsbescheinigung, weist das System auf den möglichen Steuerabzug hin, bevor die Zahlung rausgeht. Verträge, Gewerke und die zugehörigen Eingangsrechnungen hängen dabei am selben Datensatz wie bei jedem anderen Lieferanten – kein zweiter Stamm, keine doppelte Pflege.
Häufige Fragen
Muss ich bei jedem Nachunternehmer eine Freistellungsbescheinigung verlangen?
In der Praxis ja, sobald deine Bauleistungen die Bagatellgrenze von 5.000 € pro Kalenderjahr übersteigen (15.000 € bei Vermietern mit maximal zwei Wohnungen). Unterhalb dieser Grenze entfällt die Abzugspflicht, eine Bescheinigung schadet aber trotzdem nicht.
Was passiert, wenn ich die Bauabzugsteuer nicht einbehalte?
Lag keine gültige Freistellungsbescheinigung vor und du hast trotzdem nicht einbehalten, haftest du für den entgangenen Betrag – 15 % der Bruttorechnungssumme, zusätzlich zu dem, was du bereits gezahlt hast.
Wie lange muss ich die Nachweise aufbewahren?
Für steuerlich relevante Nachweise wie die Freistellungsbescheinigung gilt in der Regel dieselbe Frist wie für die zugehörige Rechnung – aktuell 8 Jahre. Nicht steuerlich relevante Nachweise wie Zertifikate solltest du mindestens so lange vorhalten, wie eine Gewährleistung oder ein möglicher Streitfall zum jeweiligen Projekt reicht.
Gilt die A1-Bescheinigung auch für kurze Einsätze?
Ja. Die A1-Bescheinigung ist unabhängig von der Einsatzdauer erforderlich, sobald ein Mitarbeiter aus einem anderen EU-Land vorübergehend in Deutschland arbeitet. Sie bestätigt, dass er weiterhin im Herkunftsland sozialversichert ist.
Haftet mein Betrieb für den Mindestlohn meiner Nachunternehmer?
Ja, nach § 14 AEntG haftest du wie ein Bürge – und das gilt auch für Nachunternehmer, die dein Nachunternehmer wiederum selbst beauftragt. Eine schriftliche Verpflichtungserklärung im Vertrag verringert das Risiko, ersetzt aber keine Kontrolle.
Nachunternehmer-Nachweise sind kein einmaliger Papierkram beim Vertragsschluss, sondern eine laufende Aufgabe – Bescheinigungen laufen ab, Personal wechselt, Baustellen kommen und gehen. Wer das systematisch statt zufällig löst, reduziert nicht nur das Haftungsrisiko, sondern spart sich auch den Stress, kurz vor einer Prüfung alles zusammensuchen zu müssen. Teste WOODPLAN 30 Tage kostenlos und richte deine erste Nachunternehmer-Akte mit Fristen-Ampel ein.